Seu filho adolescente sabe lidar com dinheiro? Aprenda como iniciar a educação financeira em casa, desde a mesada até investimentos, preparando-o para um futuro financeiro sólido e responsável.
- Comece com a realidade: O mundo financeiro é complexo, e muitos adultos se arrependem de não ter aprendido mais cedo.
- Apresente a importância de começar cedo, especialmente na adolescência, quando a autonomia e o consumo aumentam.
- Objetivo do artigo: Oferecer um roteiro prático para pais e educadores sobre como introduzir a educação financeira.
1. Por Que a Educação Financeira é Crucial na Adolescência?
- Autonomia e Responsabilidade: Prepara para a vida adulta, onde decisões financeiras são constantes.
- Prevenção de Dívidas: Ajuda a evitar o endividamento e a armadilha do consumo impulsivo.
- Conquista de Sonhos: Ensina a planejar e poupar para objetivos maiores (intercâmbio, faculdade, carro).
- Entendimento do Mundo Real: Compreender impostos, juros, investimentos e o valor do trabalho.
- Redução de Conflitos Familiares: Clareza sobre o orçamento familiar e limites.
2. Onde Começar: Os Primeiros Passos com seu Filho:
- A Mesada Inteligente:
- Definir um valor fixo e discutir o que ela deve cobrir (lazer, lanches, transporte).
- Não usar como punição ou recompensa por desempenho escolar.
- Ensinar a gerenciar o dinheiro até a próxima “parcela”.
- Diálogo Aberto: Conversar sobre o dinheiro em casa (contas, planejamento de viagens, compras grandes). Sem tabus.
- Diferenciar Necessidade de Desejo: Exercício prático para distinguir o essencial do supérfluo.
3. Ferramentas e Conceitos Essenciais:
- O Pote dos Três (ou Quatro) Jars:
- Gastos: Para o consumo diário/semanal.
- Poupança: Para um objetivo de médio prazo.
- Investimento (ou Longo Prazo): Para sonhos maiores ou futura faculdade.
- Doação (opcional, mas valioso): Ensinar sobre altruísmo e responsabilidade social.
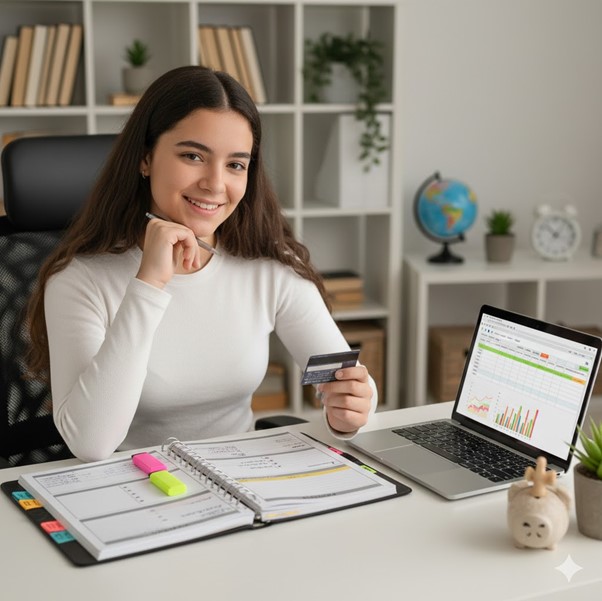
- Orçamento Pessoal Simplificado: Usar cadernos, planilhas ou aplicativos simples para registrar entradas e saídas.
- Crédito e Débito: Explicar a diferença e os perigos do cartão de crédito sem controle.
- Juros Simples e Compostos: Conceitos básicos, o poder de um e o perigo do outro nas dívidas.
4. Aprendendo na Prática: Experiências Valiosas:
- Participação em Compras: Levar o adolescente ao supermercado, comparar preços, discutir escolhas.
- Trabalho ou Pequenas Tarefas: Se for o caso, associar esforço ao ganho (tarefas extras em casa, um trabalho de verão).
- Simuladores de Investimento: Existem apps e jogos que simulam o mercado.
- Estabelecer Metas: Juntos, definir um objetivo de poupança (ex: comprar um tênis, um videogame, uma viagem) e acompanhar o progresso.
5. O Papel da Escola:
- Programas de educação financeira no currículo.
- Parcerias com instituições financeiras para palestras.
- Projetos que envolvam empreendedorismo e gestão de dinheiro.
Conclusão:
- Reafirme que a educação financeira é um investimento no futuro e na autonomia dos filhos.
- Enfatize que o exemplo dos pais é a maior lição.
- Incentive a começar hoje, com pequenos passos, para construir uma geração financeiramente mais consciente e preparada.